Ceci n’est pas un conseil en investissement.
Les échecs et l'investissement semblent exiger des qualités voisines : anticiper, comparer plusieurs décisions, résister à la précipitation et accepter une perte lorsqu'elle ne peut être évitée. Cette parenté nourrit une hypothèse séduisante : pratiquer les échecs préparerait à investir. Mais préparer ne signifie pas nécessairement former, et une ressemblance entre deux activités ne prouve pas que les compétences acquises dans l'une deviennent efficaces dans l'autre. Les échecs consistent à prendre des décisions dans un affrontement régi par des règles communes ; l'investissement engage des ressources dans l'attente d'un bénéfice futur, avec un risque de perte et des informations incomplètes. La difficulté est donc de déterminer si l'expérience échiquéenne fournit une préparation réelle à la décision financière ou seulement une comparaison éclairante. Dans quelle mesure la pratique des échecs prépare-t-elle à l'investissement ? Nous montrerons d'abord qu'elle peut offrir un exercice pertinent du jugement stratégique, avant d'examiner les limites de cette parenté. Nous défendrons enfin l'idée que son apport éventuel dépend d'un travail explicite de transposition, subordonné à l'apprentissage du domaine financier.
Il semble d'abord raisonnable de considérer la pratique des échecs comme une préparation à l'investissement, parce qu'elle confronte régulièrement le joueur à des exigences que l'on retrouve dans la décision financière. Sur l'échiquier, une action ne vaut pas seulement par son attrait immédiat : elle doit être appréciée au regard de ses conséquences, des réponses adverses et des ressources qu'elle mobilise. Le joueur doit ainsi apprendre à différer une satisfaction présente lorsqu'elle compromet un objectif plus important. Cette exigence paraît proche de celle d'un investissement, qui suppose d'engager des moyens aujourd'hui pour un résultat futur. La parenté concerne ici une structure de décision, avant de concerner un savoir spécialisé.
La patience peut illustrer cette première proximité. Aux échecs, une attaque prématurée peut échouer parce que les pièces ne sont pas suffisamment coordonnées. Attendre consiste alors à améliorer sa position jusqu'à réunir les conditions de l'action. Cette attente n'a rien d'une passivité : elle s'appuie sur une évaluation et demeure révisable si la position change. De même, réfléchir à un investissement implique de distinguer l'existence d'une occasion de la simple envie d'agir. Nous pouvons donc soutenir que les échecs fournissent un terrain d'exercice pour apprendre à justifier une décision plutôt qu'à satisfaire une impatience. Cela ne démontre pas encore que cette habitude se retrouve spontanément hors du jeu, mais cela explique pourquoi le rapprochement mérite d'être examiné.
Le calcul offre un deuxième argument. Dans un exemple pédagogique, un joueur envisage de sacrifier une pièce pour ouvrir des lignes contre le roi adverse. Il ne suffit pas de constater que l'attaque semble prometteuse : il faut examiner les défenses possibles et déterminer ce qui subsistera si l'adversaire refuse la suite espérée. L'exemple ne décrit aucune partie historique ; il met en évidence une exigence de raisonnement. Une décision engageant des ressources doit être confrontée à des scénarios défavorables, et non évaluée seulement à partir de celui que l'on souhaite voir se réaliser. Cette manière d'interroger ses propres attentes peut servir de modèle pour aborder une décision financière, sans fournir les données nécessaires à son évaluation.
La gestion de la perte renforce cette analogie. Dans une partie, une pièce déjà perdue ne revient pas parce que le joueur refuse d'en tenir compte. La décision suivante doit partir de la position présente. Il est possible de chercher des compensations, mais celles-ci doivent exister sur l'échiquier ; le désir de réparer une erreur ne les crée pas. Une pratique réfléchie des échecs peut ainsi donner un sens concret à la distinction entre reconnaître une perte et renoncer à toute action. L'intérêt formateur de cette distinction tient à la possibilité de poursuivre un raisonnement malgré une déception, plutôt qu'à une supposée insensibilité aux résultats.
Enfin, le joueur peut revenir sur ses choix après la partie, comparer ses intentions aux variantes disponibles et identifier une erreur de méthode. Cette possibilité d'analyse fait des échecs un exercice exigeant de justification. L'affirmation selon laquelle ils préparent à l'investissement possède donc une première force : ils permettent de travailler des démarches que l'on peut juger pertinentes pour décider dans un autre contexte. Pourtant, une question demeure. Pratiquer ces démarches sur un échiquier suffit-il à les reconnaître et à les appliquer dans un environnement dont les objets, les informations et les critères de réussite sont différents ?
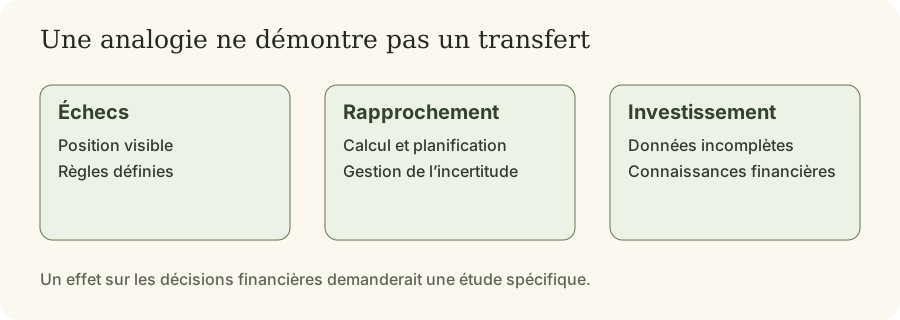
À cette première position s'oppose une objection décisive : une compétence efficace dans un domaine peut rester dépendante des connaissances propres à celui-ci. Le joueur expérimenté ne calcule pas dans le vide. Il reconnaît des structures de pions, connaît des motifs tactiques et sait quelles menaces méritent son attention. Ces acquis orientent sa recherche et lui permettent d'écarter de nombreuses possibilités. Or, connaître une structure de pions n'apprend pas à interpréter les comptes d'une entreprise ni à comprendre les caractéristiques d'un produit financier. L'analogie entre les démarches ne fournit donc pas les connaissances qui rendent chacune d'elles opérante.
Cette difficulté rejoint la question du transfert lointain. Dans leur synthèse Does Far Transfer Exist? Negative Evidence From Chess, Music, and Working Memory Training, publiée en 2017, Giovanni Sala et Fernand Gobet examinent les effets d'entraînements cognitifs sur des compétences éloignées des tâches pratiquées. Leur analyse ne permet pas de présumer une amélioration générale à partir des progrès réalisés dans l'activité entraînée. Elle n'étudie pas directement le rendement des investisseurs : elle ne prouve donc pas l'impossibilité de tout apport des échecs à la finance. Elle retire toutefois à l'analogie sa valeur de démonstration. Pour établir un bénéfice financier, il faudrait une étude qui mesure précisément ce bénéfice et distingue l'effet de la pratique échiquéenne de celui d'autres caractéristiques des participants.
Une autre objection porte sur la spécificité du rapprochement. La musique, les mathématiques ou la programmation peuvent également exiger rigueur, patience et révision des erreurs. Cette observation n'annule pas tout intérêt des échecs : plusieurs activités peuvent contribuer à une formation. Elle interdit cependant de présenter ces qualités comme la preuve d'une préparation financière particulière. De même, le parcours d'un bon joueur devenu investisseur ne suffirait pas à établir un effet causal. Il faudrait distinguer ce que sa pratique lui a apporté de ce qui relève de sa formation, de ses ressources et de son expérience financière.
Les environnements de décision diffèrent également. Dans une partie régulière, les pièces et leurs positions sont visibles, les règles déterminent les coups légaux et les déplacements ne dépendent pas d'un tirage aléatoire. Les intentions adverses et les conséquences lointaines restent difficiles à connaître : l'incertitude du joueur est réelle, même dans un jeu à information parfaite. En investissement, une partie des informations peut manquer, les données peuvent être interprétées de plusieurs façons et des événements extérieurs peuvent modifier les perspectives. Les marchés ne sont pas pour autant dépourvus de règles ni entièrement chaotiques. La différence pertinente tient aux informations disponibles et à la possibilité de vérifier les conséquences d'une décision, plutôt qu'à une opposition absolue entre un jeu rationnel et un monde irrationnel.
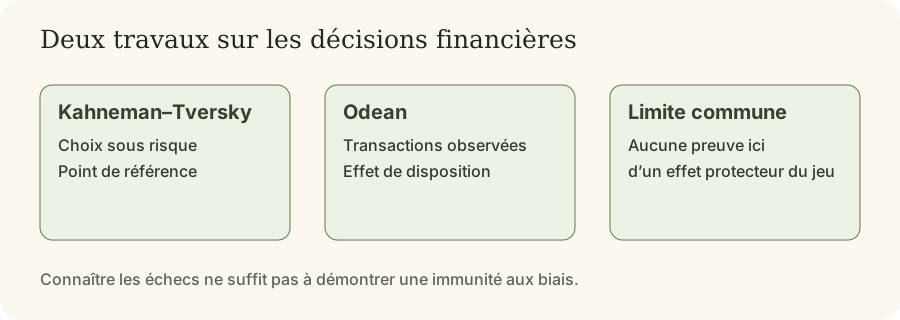
Cette différence transforme le sens même de la patience. Sur l'échiquier comme dans une décision financière, attendre peut être justifié ou devenir une manière de refuser de réexaminer son jugement. Dans Are Investors Reluctant to Realize Their Losses?, publié en 1998, Terrance Odean étudie les transactions de 10 000 comptes auprès d'un courtier américain entre 1987 et 1993. Il observe une préférence pour la réalisation des gains plutôt que des pertes, caractéristique de l'effet de disposition. Cette étude porte sur un échantillon situé et ne compare pas joueurs d'échecs et non-joueurs. Elle montre pourquoi une attitude apparemment patiente doit être examinée dans son contexte, sans démontrer que la pratique du jeu protège de ce comportement.
Il serait donc insuffisant de conclure qu'un joueur sachant abandonner une partie saura nécessairement réévaluer une décision financière. Les critères qui permettent de reconnaître une position perdante ne se retrouvent pas tels quels dans un autre domaine. La pratique échiquéenne ne constitue ni une formation financière ni une garantie de maîtrise émotionnelle. Mais faut-il, pour autant, lui refuser toute portée dès lors que son efficacité hors du jeu n'est pas démontrée ? Une absence de preuve d'amélioration ne suffit pas à rendre toute comparaison intellectuellement stérile. Il faut préciser quel apport nous pouvons raisonnablement lui reconnaître.
Nous défendrons une position conditionnelle : les échecs peuvent préparer une réflexion sur l'investissement, mais ils ne préparent à investir qu'à la condition de soumettre leurs enseignements supposés aux exigences du nouveau domaine. Cette distinction permet de reconnaître leur valeur pédagogique sans transformer une familiarité avec le raisonnement stratégique en compétence financière. Le joueur peut emprunter à son expérience des questions, des méthodes de comparaison et des occasions de vigilance. Il ne peut tenir les réponses pour acquises au motif qu'il maîtrise déjà un autre jeu de décisions. Ce qui peut être transposé est une démarche à reconstruire, non une supériorité à revendiquer.
Cette position répond d'abord à une objection : si le transfert n'est pas automatique, en quoi reste-t-il une préparation ? Parce qu'une expérience peut fournir un point de départ pour apprendre sans garantir le résultat de cet apprentissage. Reconnaître aux échecs la nécessité d'examiner une défense adverse peut aider à comprendre pourquoi une hypothèse doit être confrontée à ce qui pourrait la réfuter. Mais l'usage de cette comparaison doit rester explicite. Dans l'analyse d'un investissement, il faut encore déterminer quelles informations sont pertinentes et quels événements conduiraient à réviser l'hypothèse. La préparation devient alors un travail de mise en relation et de vérification, au lieu d'une transmission supposée des compétences.
Un second exemple pédagogique permet de préciser cette exigence. Un joueur a longtemps préparé une attaque, puis constate que son adversaire a consolidé sa défense. Poursuivre le plan initial pour justifier les efforts déjà consacrés serait confondre l'histoire de son projet avec sa valeur présente. Cette situation peut éclairer une difficulté plus générale : distinguer ce qu'une décision a coûté de ce qu'elle permet encore d'attendre. Pourtant, la comparaison ne décide pas du sort d'un placement. Elle ne dit pas s'il faut le conserver ou le céder. Elle invite seulement à rechercher des raisons actuelles, adaptées au domaine étudié, plutôt qu'à demander au passé de justifier à lui seul l'action future.
Les travaux de Daniel Kahneman et Amos Tversky permettent de donner à cette vigilance un contenu plus précis. Dans Prospect Theory: An Analysis of Decision under Risk, publié en 1979, ils proposent un modèle descriptif de choix risqués où comptent notamment le point de référence et la manière dont gains et pertes sont évalués. L'article s'appuie notamment sur des choix hypothétiques, dont les auteurs discutent les limites de généralisation. Il ne démontre aucune immunité acquise par les échecs. Son intérêt pour notre problème est précisément de rappeler que le fait de calculer ne dispense pas d'examiner la manière dont une décision a été formulée.
On pourrait encore objecter que cette préparation est trop modeste pour mériter ce nom. Mais l'exigence de modestie ne la rend pas inutile : elle en fixe les conditions de validité. Une comparaison devient féconde lorsqu'elle fait apparaître une question que l'on peut ensuite étudier ; elle devient trompeuse lorsqu'elle dispense de cette étude. Le joueur qui reconnaît un motif tactique sait qu'une ressemblance entre deux positions ne garantit pas qu'une combinaison fonctionne dans les deux. Une pièce supplémentaire, une case de fuite ou un ordre de coups différent peuvent changer la conclusion. Nous proposons d'appliquer la même exigence à l'analogie financière : vérifier les différences avant d'emprunter les conclusions.
Il faut enfin distinguer la formation du jugement et la mesure de la performance. Une personne peut juger utile une comparaison tirée des échecs sans que l'on dispose d'une preuve qu'elle améliore ses résultats financiers. Inversement, un résultat favorable isolé ne suffit pas à valider sa méthode. Prétendre davantage exigerait des données adaptées. La position que nous défendons n'est donc pas que les échecs seraient sans effet possible, mais que leur apport doit rester proportionné à ce que l'on peut justifier. Cette exigence protège la valeur du jeu lui-même : il n'a pas besoin de promettre une réussite financière pour constituer une pratique intellectuellement riche.
Ainsi, la pratique échiquéenne peut devenir un appui pour celui qui accepte de réapprendre. Elle offre des situations concrètes pour interroger une attente, un plan ou une réaction à la perte ; l'étude financière doit ensuite leur donner un sens dans un environnement différent. La meilleure leçon à transposer serait alors une exigence plutôt qu'une recette : ne pas confondre la cohérence d'un raisonnement avec la validité de ses prémisses. Celui qui sait calculer sur un échiquier ne dispose pas encore des connaissances nécessaires pour décider ailleurs. Reconnaître cette limite ne renonce pas à la rigueur ; c'est commencer à l'exercer.
Les échecs exercent le calcul et la révision des décisions, mais cette parenté ne prouve aucun bénéfice financier. Les différences entre les domaines limitent le transfert. Nous concluons que leur pratique peut préparer une réflexion sur l'investissement, sans remplacer l'apprentissage nécessaire pour investir. Cet apport dépend d'une transposition explicite et vérifiée.
Commentaires